Welke verzekeringen heb ik nodig als creatieve zzp'er?
Je laatste dag in loondienst: laptop ingeleverd, pasje afgegeven, en dan die vreemd lichte tas als je naar buiten loopt. Geen salaris dat vanzelf verschijnt. Wel een eerste opdracht, een eigen visie op goed werk — en een waslijst aan dingen die je nu zelf moet uitzoeken.
De vraag die dan opduikt: welke verzekeringen heb ik eigenlijk nodig? Het antwoord begint niet bij een lijst polisnamen, maar bij drie dingen die bescherming verdienen: wat je werk kan raken, het inkomen dat je werk mogelijk maakt, en de middelen waarmee je maakt.
Op je laatste werkdag in loondienst lever je een laptop in, neem je afscheid en loop je naar buiten met een vreemd lichte tas. Geen toegangspas. Geen salarisstrook die volgende maand vanzelf verschijnt. Wel een eerste opdrachtgever, een eigen idee over goed werk en een lijst zaken die je nu zelf moet regelen.
Dan komt de zoekvraag: welke verzekeringen heb ik nodig?
Het internet antwoordt meestal met lange lijsten. AVB, BAV, AOV, inventaris, cyber, rechtsbijstand, vervoer. Alsof goed ondernemerschap betekent dat je elk risico van een polis voorziet. Voor een creatieve zzp’er werkt een andere volgorde beter — begin niet met verzekeringsnamen, maar met drie dingen die je wilt beschermen: de mensen en spullen die je werk raakt, het inkomen dat je werk mogelijk maakt en de middelen waarmee je maakt.
Zie dit als een briefing die met je loopbaan mag meegroeien, niet als een verplichte boodschappenlijst.
Drie soorten bescherming geven meer helderheid dan tien polissen
Stel dat je als fotograaf een portret maakt in het kantoor van een klant. Tijdens de shoot kan een lamp omvallen en schade veroorzaken. Als je ziek wordt, valt je omzet weg. Wordt je camera gestolen, dan kun je de volgende opdracht misschien niet uitvoeren. Drie gebeurtenissen, drie verschillende vragen.
De eerste is aansprakelijkheid: wat als jouw werk schade veroorzaakt aan iemand anders of diens spullen? De tweede is inkomen: wat betaalt je vaste lasten als jij tijdelijk niet kunt werken of opdrachten ongelijk binnenkomen? De derde is eigendom en continuïteit: welke apparatuur, voorraad, bestanden of ruimte heb je nodig om te blijven maken?
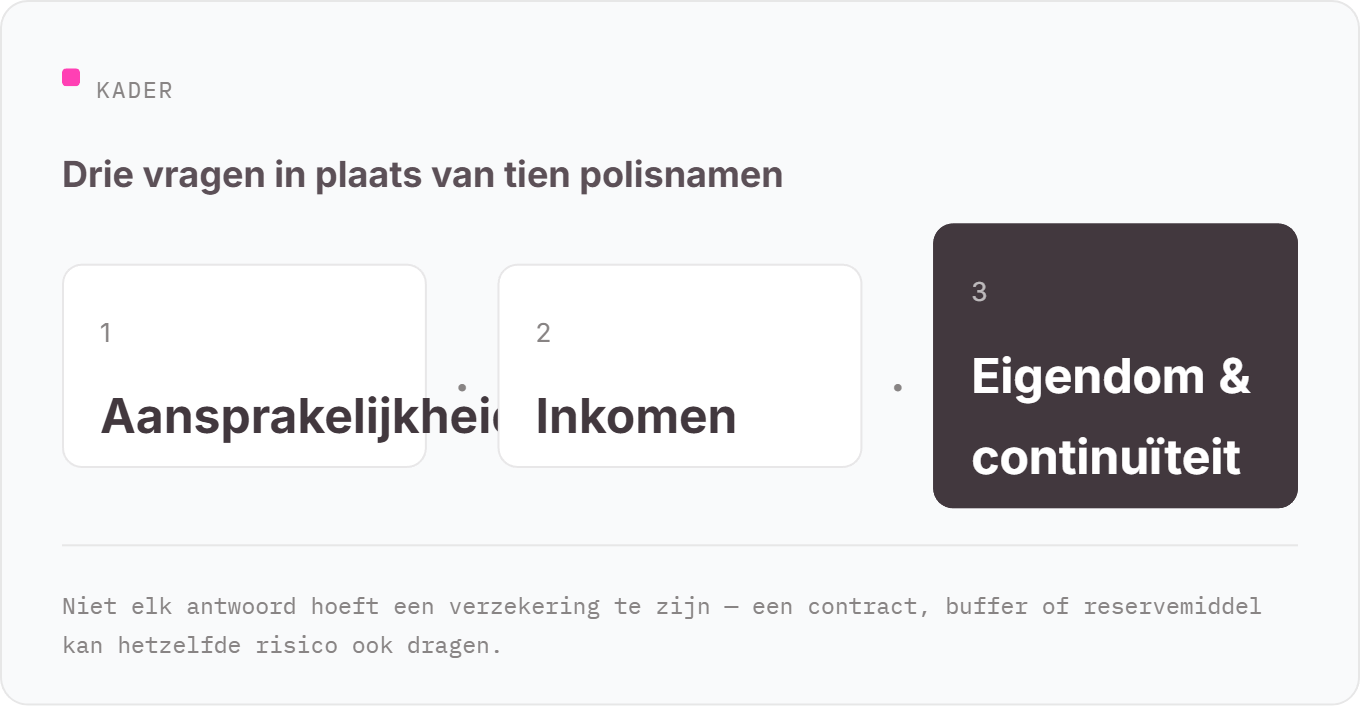
Niet elk antwoord hoeft een verzekering te zijn. Een helder contract kan een discussie over gebruiksrechten voorkomen. Een reservecamera kan een draaidag redden. Een buffer kan een stille maand dragen. En een verzekering kan financiële gevolgen overnemen die te groot of te onvoorspelbaar zijn om zelf te betalen.
Volgens het KVK-overzicht van verzekeringen voor starters zijn de meeste zakelijke verzekeringen vrijwillig. De basiszorgverzekering is voor wie in Nederland woont of werkt wel verplicht; daarnaast betaal je volksverzekeringen via de inkomstenbelasting. Het antwoord op “nodig” bestaat dus uit twee lagen: wat de wet vraagt en wat jouw werkpraktijk redelijk maakt.
In jaar één: bescherm eerst wat je direct kunt raken
Een beginnende stylist werkt vaak op locatie, leent meubels voor een shoot en loopt met rekken door ruimtes van opdrachtgevers. Voor haar kan een bedrijfsaansprakelijkheidsverzekering vroeg logisch zijn. Een tekstschrijver die alleen vanuit huis werkt, raakt minder fysieke spullen en kan tot een andere volgorde komen.
Een AVB is bedoeld voor schade aan personen en zaken die uit je bedrijfsactiviteiten ontstaat, plus financiële gevolgschade wanneer die onder de dekking valt. Denk aan een bezoeker die struikelt over jouw kabel of een statief dat een gehuurde tafel beschadigt. Het is niet hetzelfde als beroepsaansprakelijkheid: die laatste gaat over financiële schade door een beroepsfout, bijvoorbeeld een verkeerd advies of een ontwerpfout zonder dat er iets fysiek beschadigt.
Bekijk daarom eerst:
-
werk je bij klanten, op sets, evenementen of bouwplaatsen;
-
gebruik of verplaats je spullen van anderen;
-
lever je fysieke producten of installaties;
-
huur je soms een assistent, stagiair of andere zelfstandige in;
-
vraagt een opdrachtgever in het contract om een AVB?
Herken je meerdere punten, lees dan hoe een bedrijfsaansprakelijkheidsverzekering voor creatieve zzp’ers de schadevraag benadert. Controleer altijd of al je activiteiten op de polis staan. “Ontwerper” kan bureauwerk betekenen, maar ook toezicht op een winkelinstallatie. Dat verschil telt.
Een buffer beschermt zonder polis
Een illustrator krijgt in maart drie facturen betaald en in april geen enkele. Ze is niet ziek, er is niets gestolen en niemand stelt haar aansprakelijk. Haar probleem is timing. Daarvoor is een spaarbuffer vaak geschikter dan een polis.
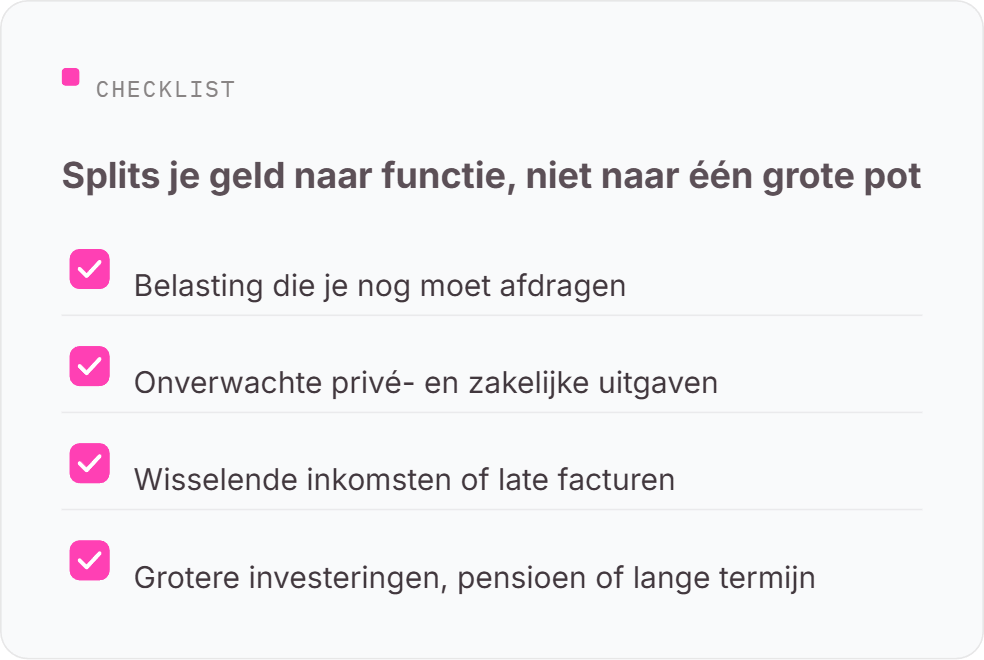
Nibud maakt een nuttig onderscheid: naast een buffer voor onverwachte noodzakelijke uitgaven heb je bij wisselende inkomsten een extra spaarbedrag voor magere maanden nodig. De hoogte is persoonlijk. Tel je minimale privélasten en zakelijke lasten bij elkaar op en kijk hoeveel maanden je zelf wilt kunnen dragen.
Splits geld bij voorkeur naar functie:
Een buffer voorkomt niet dat opdrachten wegvallen. Hij geeft je tijd om een slechte opdracht te weigeren. Dat is financiële bescherming én creatieve ruimte.
Je kunt verder lezen over zakelijk sparen voor stille maanden. Wil je daarna verkennen waar je geld kan staan, dan biedt Oddny Sparen een route naar spaarmogelijkheden via partner Raisin. Kijk daarbij naar rente, opneembaarheid, voorwaarden en het depositogarantiestelsel van de bank.
Bescherm je inkomen als uitval langer duurt
Een videomaker met een buffer van drie maanden kan een rustige winter overbruggen. Bij een rugblessure van een jaar verandert de rekensom. Sparen vangt een begrensde periode op; langdurige arbeidsongeschiktheid kan een aparte voorziening vragen.
Mogelijkheden zijn onder meer een arbeidsongeschiktheidsverzekering, een schenkkring of broodfonds en eigen vermogen. Ze verschillen in medische beoordeling, wachttijd, looptijd, uitkeringsniveau en voorwaarden. Vergelijk meer dan premies. Vraag welk beroep wordt beoordeeld, wanneer je arbeidsongeschikt heet en hoe lang jij zelf inkomen kunt dragen.
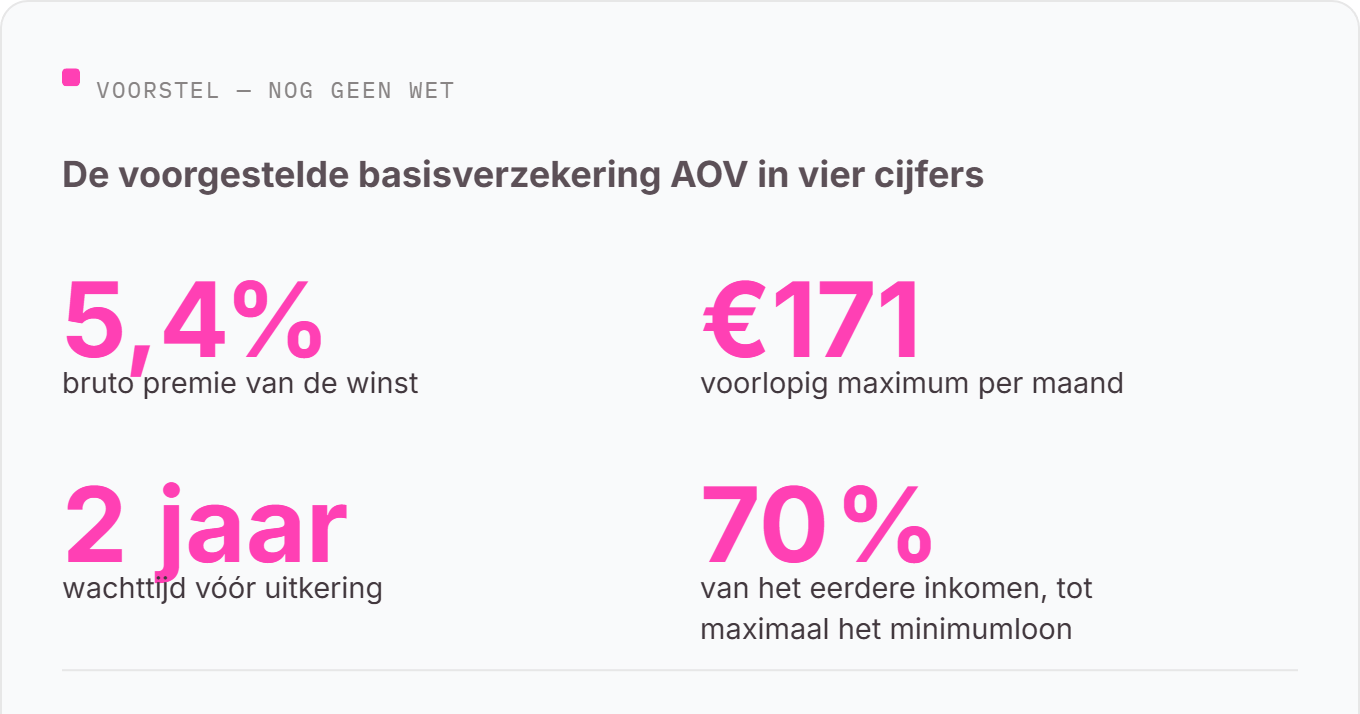
De overheid werkt aan een verplichte basisverzekering voor bepaalde zelfstandigen, maar die is op de peildatum van dit artikel, 16 september 2026, nog een plan dat parlementaire behandeling en uitvoering vraagt. De Rijksoverheid noemt in het voorstel een bruto premie van 5,4% van de winst met een voorlopig maximum van €171 per maand, een wachttijd van twee jaar en een uitkering van 70% van het eerdere inkomen tot maximaal het minimumloon. De overheid waarschuwt zelf dat percentage en bedrag nog kunnen veranderen.
Wacht daarom niet op een toekomstige wet om je huidige situatie te begrijpen. Reken uit wat één, drie en twaalf maanden zonder werk voor jou betekenen. Misschien past een grotere buffer nu. Misschien wil je advies over een AOV. Misschien kun je een deel van je werk bij fysieke uitval nog doen. Het antwoord begint bij je lijf, je beroep en je lasten.
Vanaf jaar twee groeit de bescherming mee met je discipline
Een grafisch ontwerper die in jaar één logo’s maakte, begeleidt in jaar drie complete verpakkingslijnen. Een fotograaf opent een studio. Een meubelmaker verkoopt een eigen serie. Groei dicteert niet één vaste extra polis; groei verandert eerst het soort schade dat mogelijk is.
Kijk per discipline naar de nieuwe beweging:
Ontwerpers, architecten en adviseurs
Lever je advies, berekeningen of ontwerpen waarop een klant financieel vertrouwt? Onderzoek dan beroepsaansprakelijkheid. Een fout in een bestand kan zonder kapotte spullen toch herstelkosten of vertraging veroorzaken. Let op de definitie van beroepsfout, inloop en uitloop en de eisen in klantcontracten.
Fotografen, videomakers en stylisten
Werk je met kostbare apparatuur, gehuurde locaties of spullen onderweg? Bekijk inventaris-, elektronica- en vervoersdekking. Controleer of diefstal uit een auto, tijdelijke opslag en werk buiten Nederland zijn inbegrepen. Een tas die thuis verzekerd lijkt, kan tijdens zakelijk vervoer anders worden behandeld.
Kunstenaars en makers
Heb je werk, materiaal of voorraad in een atelier? Breng vervangingswaarde, verkoopwaarde en unieke waarde uit elkaar. Een verzekering kan materiaal of marktwaarde vergoeden volgens voorwaarden, maar geen maanden scheppend werk teruggeven. Brandpreventie, goede opslag en actuele inventarislijsten blijven daarom belangrijk.
Wie mensen inhuurt of data beheert
Met een eerste medewerker, stagiair of vaste samenwerkingspartner komen werkgeversaansprakelijkheid, verzuim en rollen rond veiligheid dichterbij. Bewaar je veel persoonsgegevens of beheer je webomgevingen van klanten, onderzoek dan cyberrisico’s en maak vooral eerst toegangsbeheer, back-ups en een incidentplan op orde.
Elke groeistap verdient dezelfde vraag: wat doe ik nu wat ik vorig jaar nog niet deed? Geef dat ook door aan je verzekeraar. Dekking kan alleen aansluiten op werk dat bekend en geaccepteerd is.
Wat heb je waarschijnlijk niet nodig?
Een zelfstandige illustrator zonder auto, personeel of bedrijfsruimte heeft weinig aan een pakket dat wagenpark, gebouwen en collectief verzuim bundelt. Toch ogen pakketten soms geruststellend omdat ze veel onderdelen noemen. Veel is niet hetzelfde als passend.
Waarschijnlijk heb je geen verzekering nodig voor een verlies dat je eenvoudig uit je buffer kunt betalen zonder je werk stil te zetten. Ook dubbele dekking helpt niet. Rechtsbijstand kan bijvoorbeeld al deels zitten in een branchelidmaatschap, pechhulp in een mobiliteitscontract en apparatuurdekking in een andere zakelijke polis. Controleer dat voordat je toevoegt.
Wees ook precies met rechtsbijstand. De naam van een pakket zegt weinig over welke conflicten, werkgebieden en kosten werkelijk zijn opgenomen. Lees dus de voorwaarden per situatie. Oddny biedt op dit moment geen rechtsbijstandverzekering aan.
En neem geen beroepsaansprakelijkheidsverzekering alleen omdat het woord professioneel klinkt. Voor sommige adviesberoepen of opdrachtgevers is die belangrijk of vereist; voor andere makers ligt het voornaamste risico bij letsel, spullen of apparatuur. Lees je contracten en vraag wat de opdrachtgever precies verlangt.
Gebruik deze checklist bij elke nieuwe fase
Wanneer een interieurontwerper haar eerste project met een aannemer aanneemt, veranderen haar omzet én haar werkcontext. Ze werkt op een bouwplaats, stemt meerdere partijen af en kan in contracten verantwoordelijkheden krijgen die bij losse adviezen niet speelden. Dat is het moment voor een nieuwe check.
Beantwoord bij start en daarna minstens jaarlijks deze vragen:
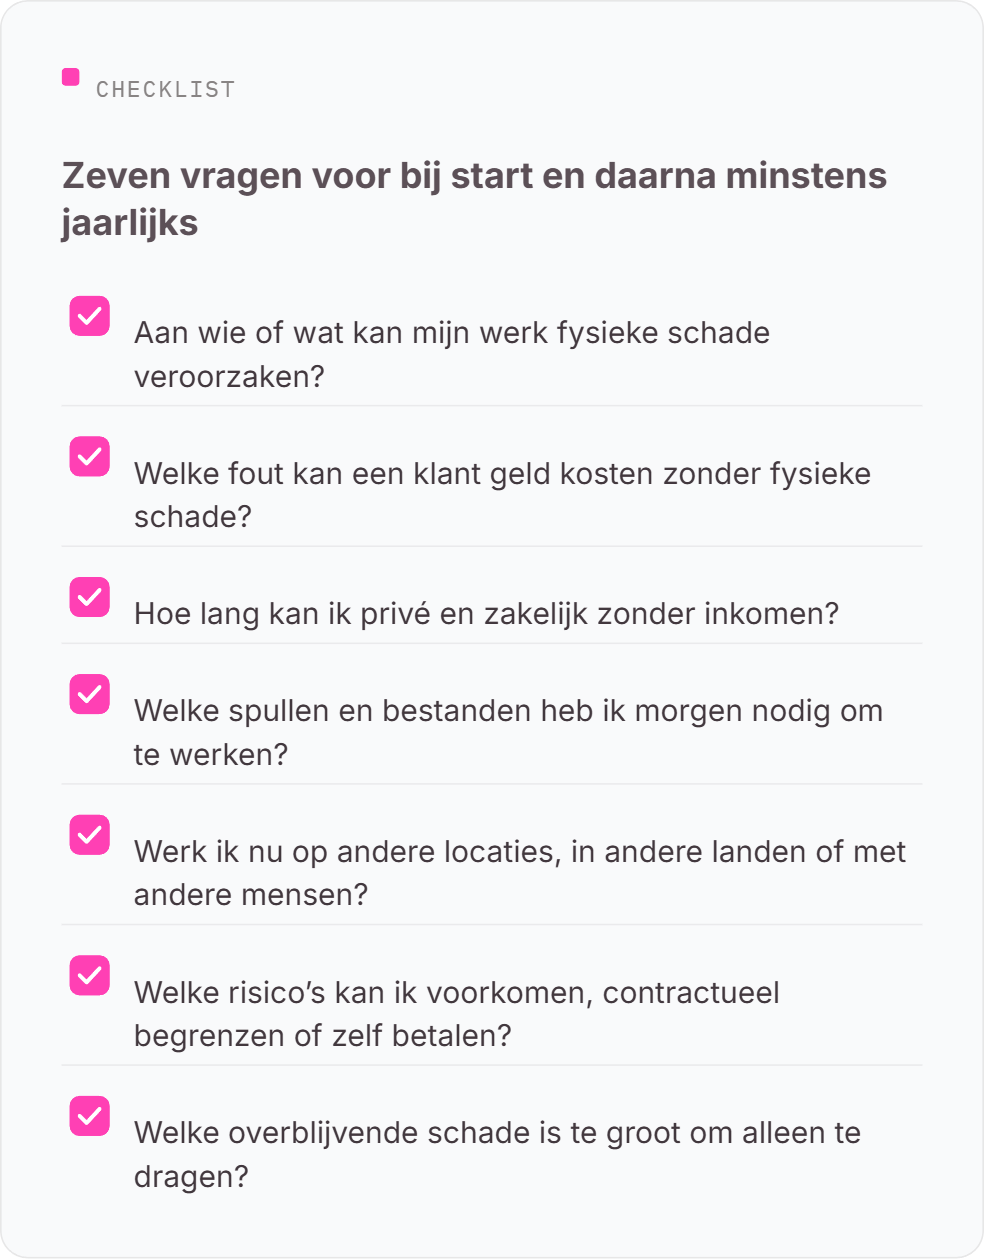
Leg naast elke gekozen polis één preventieve maatregel. Naast AVB: veilige kabels en een locatiecheck. Naast apparatuurdekking: back-ups en serienummers. Naast inkomensbescherming: een herstelplan en buffer. Zo wordt verzekeren geen vervanging voor aandacht, maar een aanvulling erop.
Begin bij je werk, de verzekering komt daarna
Voor veel zelfstandige makers zijn een passende AVB en een toegankelijke buffer logische eerste lagen. Schade aan anderen en wisselende inkomsten kunnen immers vroeg in een loopbaan ontstaan, al blijft iedere werkpraktijk anders.
Wil je aansprakelijkheid verkennen, bekijk dan de Oddny-aansprakelijkheidsverzekering. Wil je ruimte opbouwen voor stillere maanden, kijk dan naar Oddny Sparen. Beide keuzes beginnen bij dezelfde rustige vraag: wat moet beschermd blijven zodat jij verder kunt maken?