Ziek als zzp'er: je inkomen en vier rustige opties
De koorts zakt, de laptop gaat weer open — en toch voelt de studio vreemd stil. Een week ziekte laat zich niet zomaar inhalen: de shoot is verschoven, de uren zijn weg, en pas bij het herplannen zie je wat die stilte werkelijk kost.
Ziek zijn als zzp'er raakt niet alleen je lichaam, maar ook je inkomen — vanaf de eerste dag. Dat vraagt niet om paniek, wel om een helder plan. Vier routes kunnen samen dat vangnet vormen.
De koorts is weg, je laptop staat weer open en toch voelt de studio anders. Vijf dagen lang bleef de camera in de tas. De klant schoof de shoot door, maar de uren die je dacht te factureren zijn verdwenen. Pas wanneer je de planning opnieuw legt, zie je wat een week griep werkelijk kost.
Ziek als zzp’er vraagt om herstel én om iets wat in loondienst vaak buiten beeld blijft: je inkomen loopt niet vanzelf door. Je lichaam wil rust, terwijl je hoofd alvast offertes, deadlines en vaste lasten telt.
Daar hoeft geen rampscenario van te worden gemaakt. Wel een eerlijke tijdlijn. Een korte onderbreking vraagt iets anders dan drie maanden uitval, en tijdelijke steun is iets anders dan dekking bij langdurige arbeidsongeschiktheid. Vier routes kunnen ieder een deel dragen: een buffer, een Broodfonds of andere schenkkring, een arbeidsongeschiktheidsverzekering en praktische continuïteit.
Ziek als zzp’er voel je financieel vanaf dag één
Dat betekent niet automatisch dat er geen inkomen bij ziekte binnenkomt. Misschien betaalde een klant al een voorschot, loopt er een licentie door of kun je een deadline verschuiven. Maar als een fotograaf een draaidag mist of een ontwerper een week niet aan een project werkt, kan de factureerbare ruimte vanaf de eerste dag kleiner worden. De huur, software en zorgpremie wachten intussen niet.
Kijk daarom naar twee bedragen. Het eerste is de omzet die je waarschijnlijk niet meer kunt inhalen. Het tweede is wat privé en zakelijk moet doorlopen terwijl je herstelt. Dat verschil voorkomt dat je een gemiste week simpelweg deelt door vier en doet alsof iedere maand gelijk is.
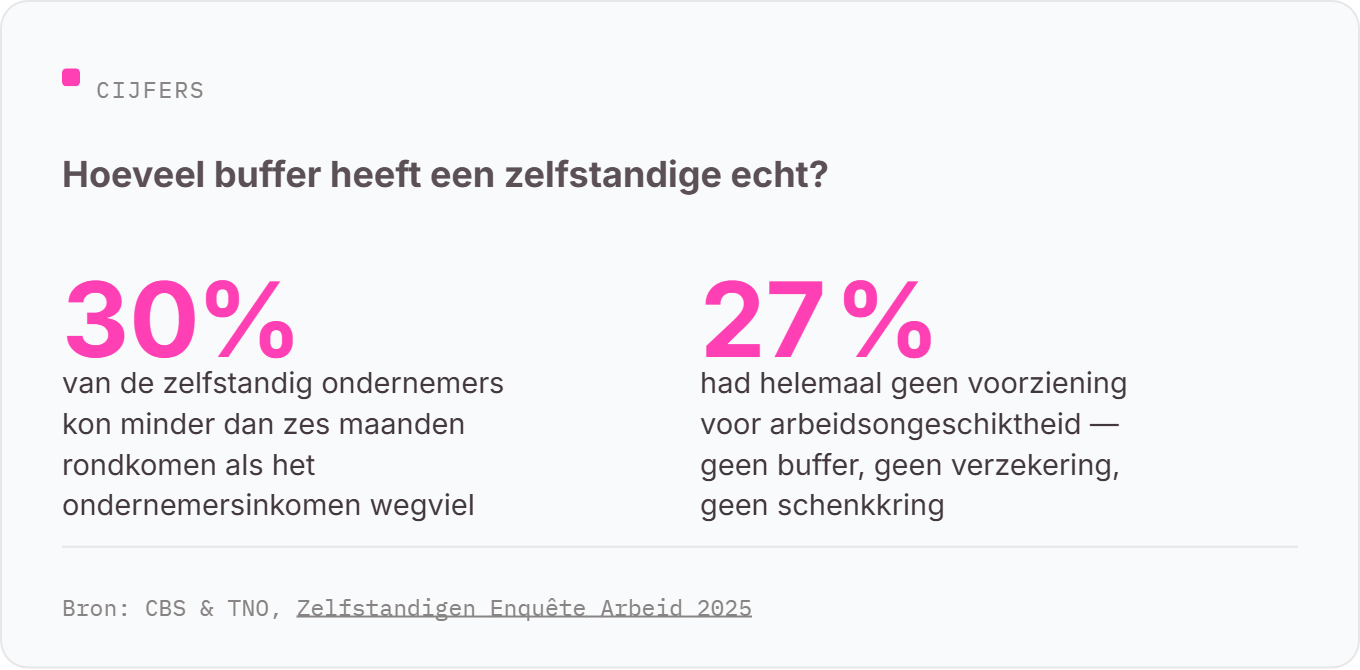
De Zelfstandigen Enquête Arbeid 2025 van CBS en TNO laat zien hoe verschillend die ruimte is. Van alle zelfstandig ondernemers kon 30% minder dan zes maanden rondkomen als het ondernemersinkomen wegviel. Tegelijk had 27% geen enkele voorziening voor arbeidsongeschiktheid. “Ik kijk dan wel” blijft voor veel ondernemers een ongeschreven plan.
Route 1: laat een buffer de korte stilte dragen
Een buffer past goed bij een griepweek, een verstuikte enkel of een korte herstelperiode. Het geld is direct beschikbaar en je hoeft niet eerst te bewijzen dat je niet kunt werken. Iedere euro kan wel maar één keer worden uitgegeven.
Begin met je minimale maandbedrag. Tel huur of hypotheek, boodschappen, zorgpremie, belastingen die al gereserveerd moeten blijven en noodzakelijke bedrijfskosten op. Trek inkomsten af die ook zonder nieuwe uren binnenkomen. Deel het resultaat daarna door het aantal weken dat je wilt kunnen overbruggen.
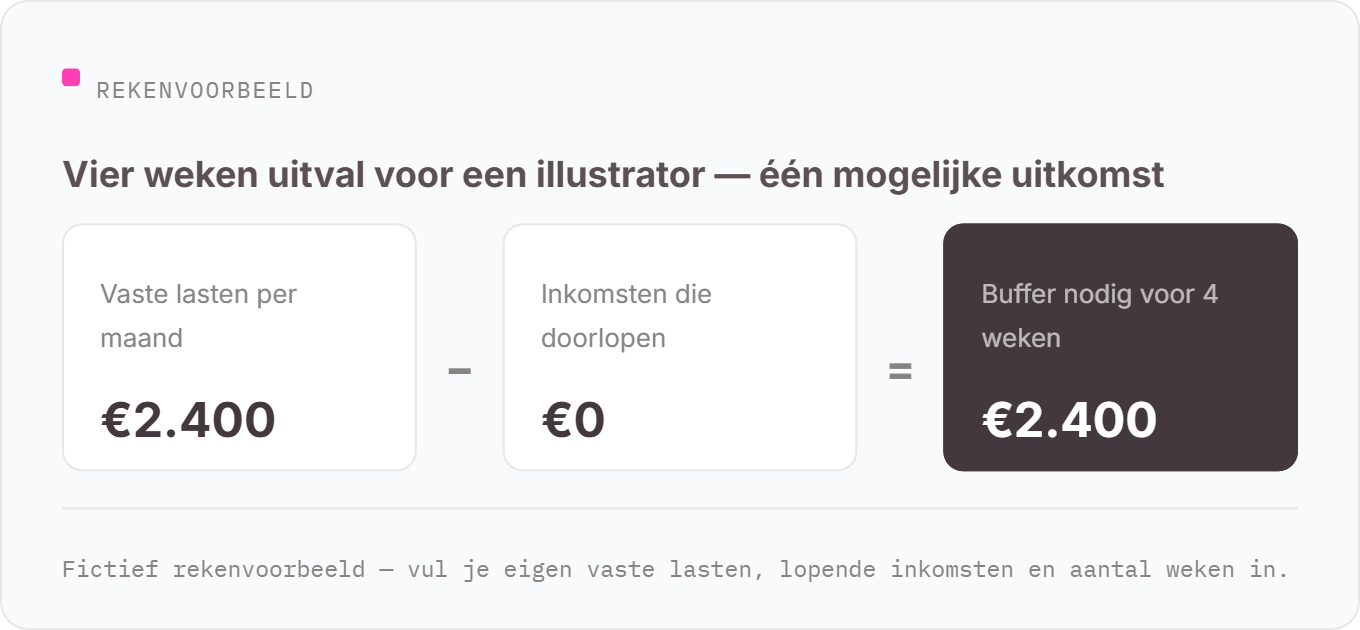
Stel dat een illustrator maandelijks €2.400 nodig heeft en vier weken volledig uitvalt. Dan is €2.400 de eerste rekengrens, los van belastingeffecten en opdrachten die later alsnog ingehaald kunnen worden. Bij twee weken uitval is de schade niet automatisch €1.200: een gemiste campagne kan meer kosten, terwijl uitgesteld werk juist later inkomen oplevert. Reken dus met je eigen agenda.
Spaargeld of beleggingen was in 2025 met 40,3% de meest genoemde voorziening onder zelfstandig ondernemers. Wil je een aparte herstelbuffer opbouwen, dan kun je bij Oddny rustig kijken naar sparen via Raisin. Zie zo’n spaarroute als geld voor de eerste laag, niet als vervanging van bescherming die jaren moet kunnen dragen.
Route 2: een Broodfonds of schenkkring draagt tijdelijke ziekte
Een Broodfonds of andere schenkkring werkt vanuit onderlinge steun. Leden zetten geld opzij en schenken een afgesproken bedrag wanneer iemand door ziekte niet kan werken. Dat kan passen bij de periode die te lang is voor je eigen buffer, maar nog niet langdurig genoeg voelt om alleen op een verzekering te leunen.
De grens is belangrijk. Volgens KVK ontvangt een deelnemer bij ziekte maximaal twee jaar schenkingen. Bij de schenkkring die KVK beschrijft, geldt de eerste maand doorgaans als eigen risico. De precieze wachttijd, hoogte, toelating en controle verschillen per kring. En Broodfonds is een merknaam; niet iedere schenkkring is er een.
Vraag vóór deelname daarom naar vier dingen: wanneer start de schenking, welk netto bedrag ontvang je, wat gebeurt er als meerdere leden tegelijk ziek zijn en wanneer stopt de steun? Leg dat naast je werkelijke lasten. Een maandelijkse schenking die je woonlasten draagt maar je atelierhuur niet, laat nog steeds een gat achter.
Een schenkkring is tijdelijke wederkerigheid. Geen polis voor blijvende arbeidsongeschiktheid.
Route 3: onderzoek een AOV voor langdurige uitval
Een arbeidsongeschiktheidsverzekering, vaak AOV genoemd, is bedoeld voor inkomensverlies wanneer ziekte of een ongeval je langere tijd beperkt. De polis bepaalt wanneer een uitkering begint, welk bedrag is verzekerd, hoe arbeidsongeschiktheid wordt beoordeeld en wanneer de uitkering stopt.
Dat zijn geen details. Voor een videomaker met een schouderblessure maakt het verschil of de verzekeraar kijkt naar het eigen beroep of naar ander werk dat nog mogelijk is. Ook de wachttijd moet aansluiten op de lagen ervoor. Heb je drie maanden buffer, dan kun je een andere eigenrisicoperiode overwegen dan iemand die na vier weken al ruimte tekortkomt.
Oddny biedt op dit moment geen AOV aan. Laat een bevoegd adviseur daarom jouw inkomen, beroep en polisvoorwaarden naast elkaar leggen. Vraag in elk geval naar het verzekerde bedrag, de wachttijd, gedeeltelijke arbeidsongeschiktheid, uitsluitingen en de maximale uitkeringsduur.
Kom je rechtstreeks uit loondienst of een uitkering, controleer dan ook de beperkte vrijwillige route via UWV. Voor veel starters geldt een aanmeldtermijn van dertien weken nadat de verplichte werknemersverzekering stopt, plus aanvullende voorwaarden. Dit is dus geen algemeen vangnet waarop iedere zieke freelancer later alsnog kan instappen.
Route 4: organiseer je werk vóórdat je ziek bent
Geld koopt hersteltijd, maar continuïteit ontstaat ook in je manier van werken. Een fotograaf die bestanden vindbaar overdraagt, kan een editor laten doorgaan. Een architect die contactpersonen en beslissingen bijhoudt, laat een collega gerichter invallen. Dat hoeft niet groot te beginnen.
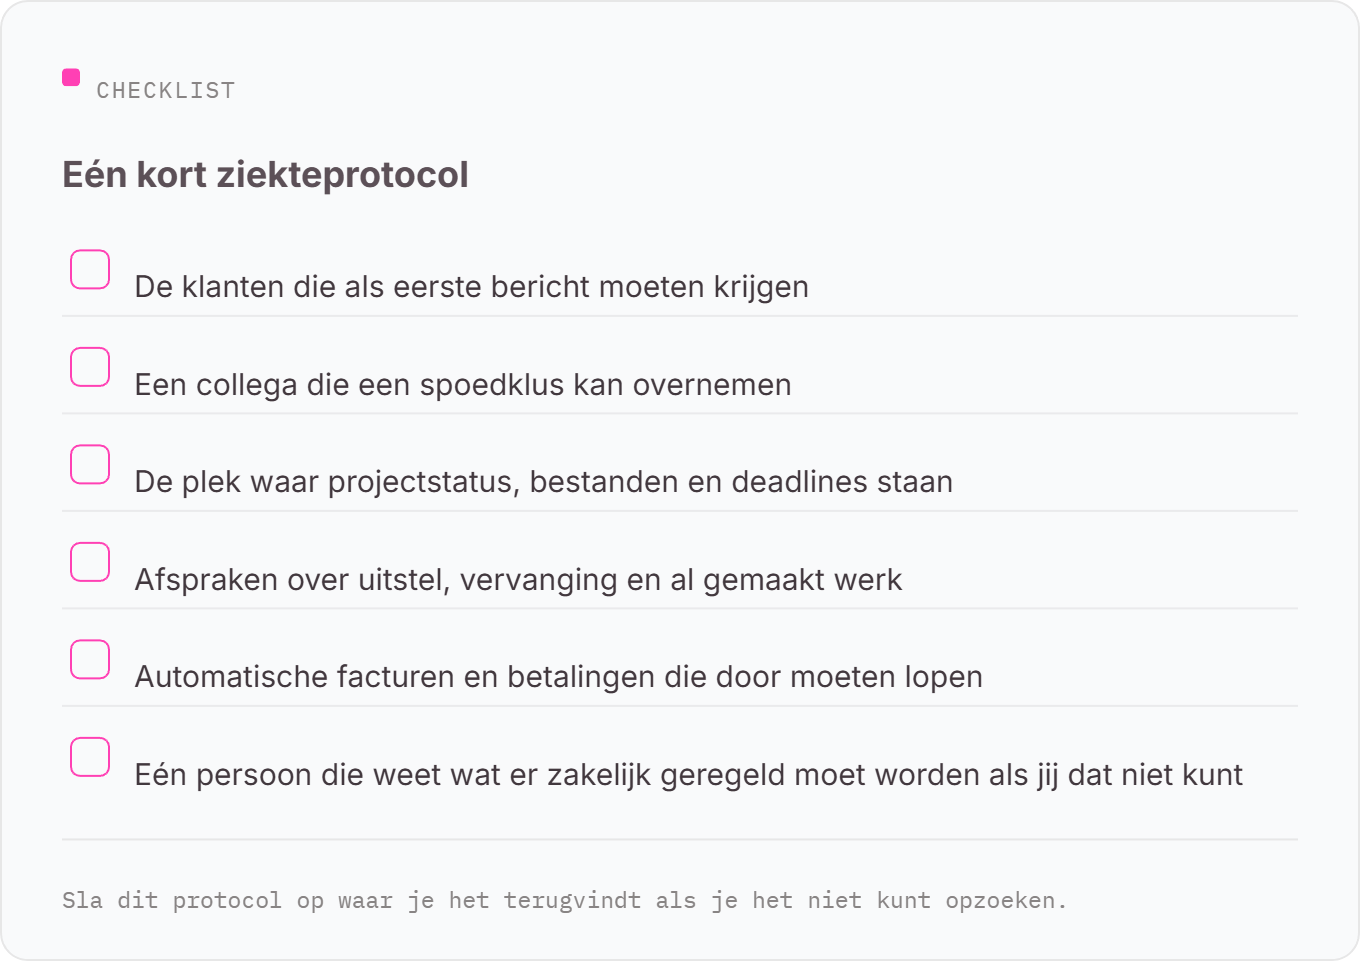
Maak één kort ziekteprotocol met:
-
de klanten die als eerste bericht moeten krijgen;
-
een collega die een spoedklus kan overnemen;
-
de plek waar projectstatus, bestanden en deadlines staan;
-
afspraken over uitstel, vervanging en al gemaakt werk;
-
automatische facturen en betalingen die door moeten lopen;
-
één persoon die weet wat er zakelijk geregeld moet worden als jij dat niet kunt.
Kijk ook naar preventie zonder van gezondheid een prestatieproject te maken. Plan herstel na zware productieweken, richt je werkplek goed in en neem terugkerende pijn serieus. Je kunt niet iedere ziekte voorkomen. Wel kun je voorkomen dat één zieke week ook een zoektocht naar wachtwoorden en klantafspraken wordt.
Bouw één tijdlijn van je vier routes
Leg de routes op papier alsof je een productie plant. Wat draagt dag één tot en met week vier? Wat neemt het over als herstel maanden duurt? Wat blijft staan na twee jaar? En wie houdt je werk praktisch bij elkaar terwijl jij afstand moet nemen?
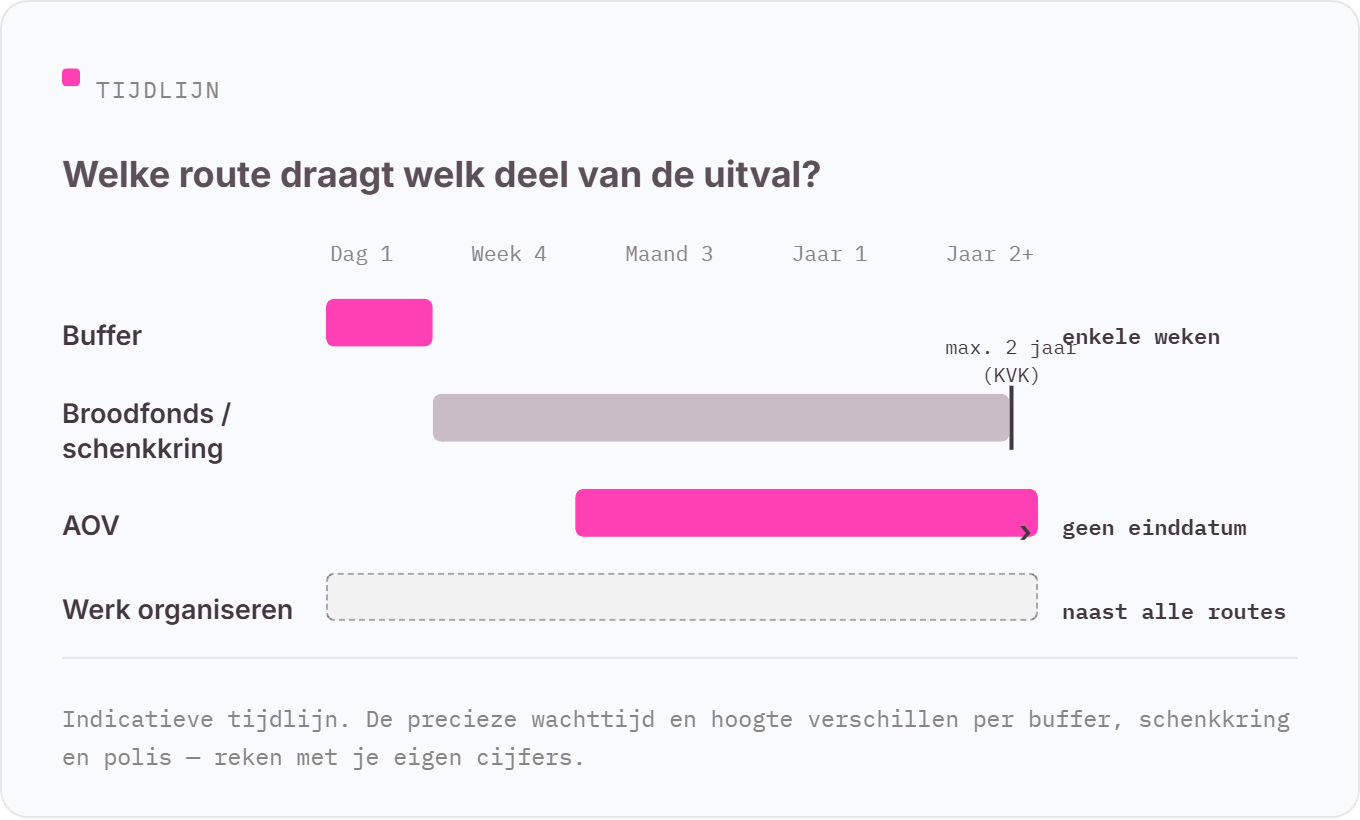
Misschien bestaat jouw vangnet uit zes weken spaargeld, daarna een schenkkring en voor langdurige uitval een AOV. Misschien heb je lagere vaste lasten en kies je een andere verdeling. Er is geen universeel juiste stapeling. Er is wel een groot verschil tussen hopen dat opdrachten wachten en weten hoeveel tijd je werkelijk hebt.
Begin klein. Bereken vandaag het bedrag dat één maand rust je kost en zet het apart van je gewone betaalrekening. Als sparen de eerste laag van jouw plan is, bekijk dan de Oddny-spaarroute via Raisin en bepaal zelf welk bedrag bij jouw ritme past.
Als je ziek als zzp’er wordt, mag je werk even stilliggen. Een goed vangnet voorkomt dat herstel meteen moet concurreren met de volgende factuur.