Risico's als zzp'er: wat kan er misgaan in creatief werk?
De briefing ligt er, de locatie is geboekt, de klant heeft eindelijk ja gezegd. Voor het eerst neem je een assistent mee — een teken van groei. Maar het betekent ook: meer bewegende delen die buiten je eigen blikveld vallen.
Risico als zzp'er klinkt vaak als een opsomming van rampen. Dat is het niet. Het gaat om de ruimte tussen wat je plant en wat er tijdens het maken echt gebeurt — een ruimte die je kunt verkleinen, verdelen, of bewust zelf dragen.
De briefing is helder, de locatie is geboekt en de klant heeft eindelijk akkoord gegeven. Voor het eerst is de opdracht groot genoeg om een assistent mee te nemen. Dat voelt als groei. Het betekent ook dat meer onderdelen van je werk buiten je directe blik vallen.
Risico’s als zzp’er lezen vaak als een lijst van rampscenario’s. Dat helpt niet. Hier gaat het om risico in je werkpraktijk, niet om de fiscale vraag of een opdracht als zelfstandig werk geldt. Een goede risicocheck lijkt meer op het lezen van een briefing: wat ga je maken, wie doet wat, welke spullen en gegevens gebruik je, waar zit afhankelijkheid en wat kun je vooraf afspreken?
Risico is geen bewijs dat je onvoorzichtig onderneemt. Het is de ruimte tussen je plan en wat er tijdens het maken werkelijk gebeurt — ruimte die je kleiner kunt maken, verdelen of bewust zelf dragen.
Aansprakelijkheid: jouw werk raakt de wereld om je heen
Een fotograaf zet een lampstatief in een hotellobby. Een gast stapt achteruit, struikelt over een kabel en raakt gewond. Of een decorbouwer boort tijdens een installatie door een leiding van de opdrachtgever. Het werk was zorgvuldig voorbereid; toch ontstaat er schade aan een persoon of zaak.
Dat is bedrijfsaansprakelijkheid. Een privéaansprakelijkheidsverzekering is niet bedoeld voor schade die je tijdens je onderneming veroorzaakt. Een AVB kan, binnen de voorwaarden, materiële schade, letselschade en financiële gevolgen daarvan opvangen.
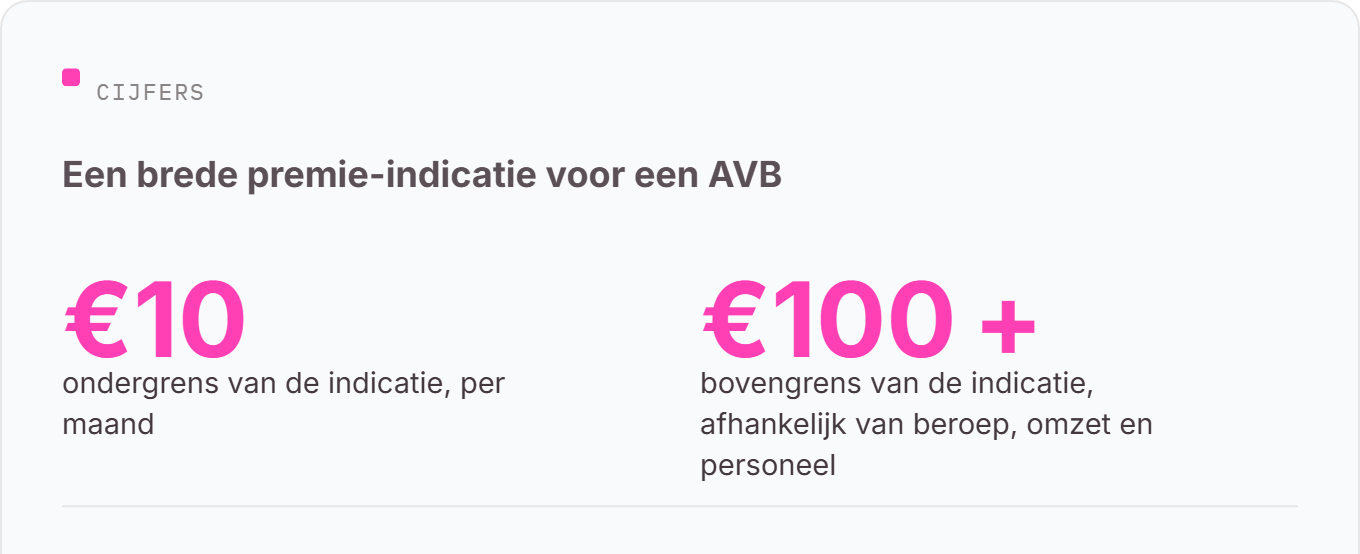
Hoe vaak zoiets gebeurt, verschilt sterk per discipline. Een illustrator die thuis werkt heeft een ander profiel dan een stylist op evenementen. Ook kosten lopen uiteen: een kras op een tafel is begrensd, terwijl letsel langdurige financiële gevolgen kan hebben. KVK noemt voor een AVB een brede indicatie van ongeveer €10 tot meer dan €100 premie per maand, afhankelijk van onder meer beroep, omzet en personeel. Dat is alleen een premie-indicatie; je werkzaamheden blijven bepalend voor het werkelijke risico.
Begin praktisch: leg kabels vast, fotografeer een locatie vóór opbouw, spreek veiligheidsrollen af en meld nieuwe activiteiten bij je verzekeraar. Lees ook wie betaalt bij schade aan het werk of de spullen van je opdrachtgever. Preventie begint bij zien wat je handen, spullen en medewerkers kunnen raken.
Inkomen: een volle agenda is nog geen vangnet
Een zelfstandige animator breekt zijn pols en kan zes weken niet tekenen. Zijn opdrachten verdwijnen niet meteen, maar deadlines schuiven, een klant zoekt vervanging en nieuwe aanvragen blijven liggen. De schade staat niet op één factuur. Ze loopt door de kalender.
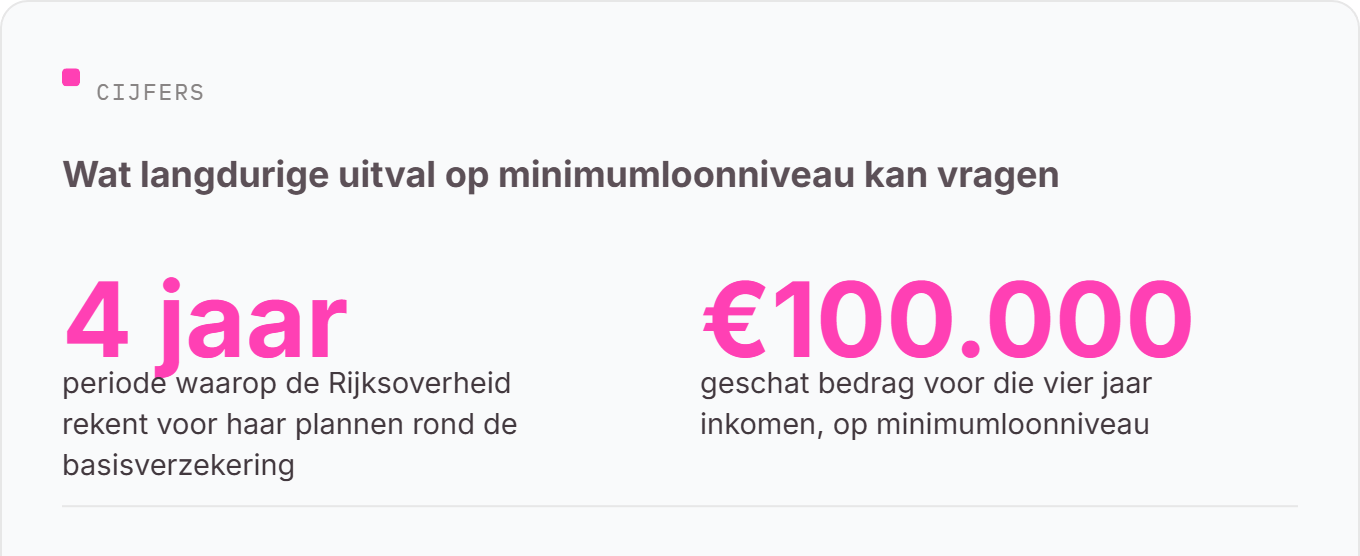
Voor zelfstandigen is inkomen bij ziekte geen automatische werkgeversregeling. Hoe groot dit risico is, hangt af van je vaste lasten, hoeveel werk je kunt uitstellen, of iemand taken kan overnemen en hoeveel buffer je hebt. De Rijksoverheid rekent voor haar plannen rond de basisverzekering voor dat vier jaar inkomen op minimumloonniveau ongeveer €100.000 vraagt. Dat is geen voorspelling voor jouw situatie. Het maakt wel zichtbaar waarom een lange uitval iets anders is dan een stille maand.
Maak drie bedragen concreet: je minimale privélasten, je zakelijke vaste lasten en wat je per maand kunt uitstellen. Bouw daarnaast een aparte buffer voor wisselende inkomsten. Een arbeidsongeschiktheidsverzekering, schenkkring of andere voorziening kan passen bij langdurige uitval; een spaarpot helpt juist bij kortere gaten en eigen wachttijden.
Groeien maakt dit risico soms minder zichtbaar. Met meer omzet stijgen vaak ook studiohuur, software en de verwachtingen van klanten. Kijk daarom naar wat je nu verdient én naar wat er elke maand moet blijven bewegen.
Eigendom: een camera, bestand of ontwerp kan verdwijnen
Na een draaidag laat een videomaker twee geheugenkaarten in de trein liggen. De kaarten kosten weinig. De opnamen vertegenwoordigen drie weken voorbereiding, een gehuurde locatie en een team dat niet zomaar opnieuw beschikbaar is.
Eigendom gaat dus over meer dan de aanschafprijs van apparatuur. Het gaat ook over voorraad, werk van een opdrachtgever, bronbestanden en de mogelijkheid om verder te produceren. Voor een keramist zit de kwetsbaarheid misschien in een oven. Voor een architect in een laptop met actuele projectbestanden. Voor een fotograaf in lenzen én back-ups.
Noteer per belangrijk middel wat vervanging kost en hoeveel werkdagen je zonder kunt. Maak volgens de 3-2-1-gedachte meerdere kopieën van bestanden, op verschillende soorten opslag, met één kopie buiten je werkplek. Test ook of je een back-up werkelijk kunt terugzetten. Een map met de naam “reserve” is nog geen herstelplan.
Een inventaris-, goederen- of elektronicaverzekering kan passen als je de vervangingskosten niet zelf wilt dragen. Controleer dan locatie, vervoer, diefstalvoorwaarden en waardebepaling. Sommige spullen zijn technisch vervangbaar maar praktisch onmisbaar. Dat verschil hoort in je keuze.
Reputatie: vertrouwen kan beschadigen zonder dat iets breekt
Een ontwerper mailt per ongeluk een presentatie met klantgegevens naar de verkeerde contactpersoon. Er is geen kapotte camera en geen omgevallen decor. Toch moet ze snel handelen, uitleg geven en beoordelen of persoonsgegevens zijn gelekt.
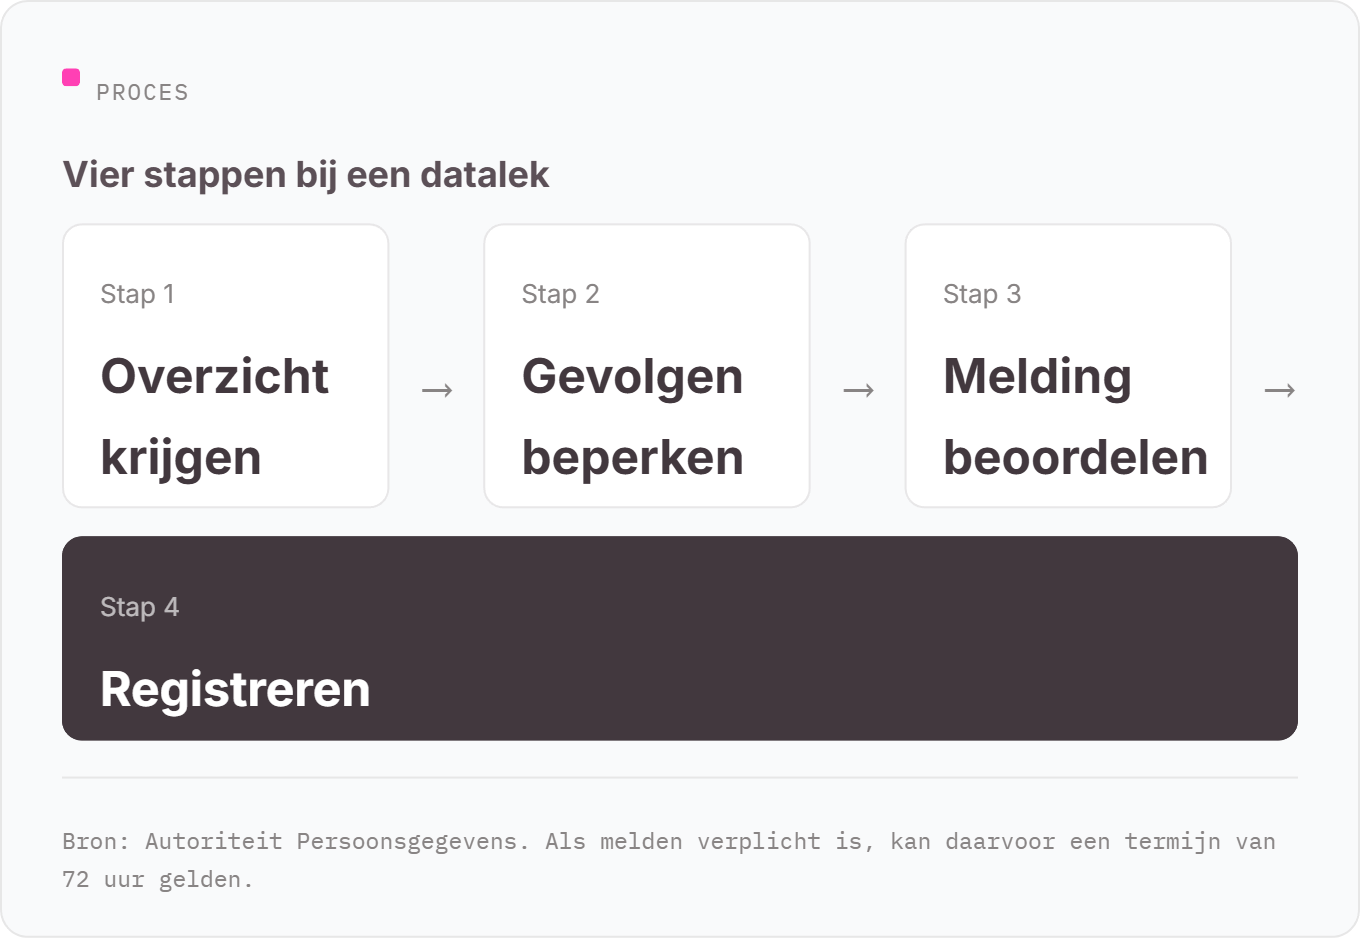
De Autoriteit Persoonsgegevens geeft bij een datalek vier hoofdstappen: overzicht krijgen, gevolgen beperken, beoordelen of melding en informatie nodig zijn, en het incident registreren. Als melden verplicht is, kan daarvoor een termijn van 72 uur gelden. Snelheid helpt hier, maar voorbereiding helpt eerder.
Gebruik tweestapsverificatie, beperk toegang tot klantmappen, spreek af wie bestanden mag delen en houd een eenvoudig incidentplan bij. Reputatie bescherm je niet door te beloven dat er nooit iets misgaat. Je beschermt haar door zichtbaar zorgvuldig te handelen wanneer dat wel gebeurt.
Ook een inhoudelijk conflict kan reputatie raken. Denk aan onduidelijkheid over credits, een portfoliovermelding vóór de lancering of beeldgebruik buiten de afgesproken licentie. Zet daarom publicatiemomenten, rechten en vertrouwelijkheid in je overeenkomst. Dat bewaart zowel het werk als de relatie.
Schade voorkomen begint vóór de eerste werkdag
Een grafisch ontwerper die haar eerste grote winkelketen als klant binnenhaalt, kan in een halfuur veel helder krijgen. Wie keurt goed? Welke bestanden levert ze? Wie controleert teksten en afmetingen? Wat gebeurt er bij meerwerk? Wanneer mag het project in haar portfolio?
Gebruik voor elke grotere opdracht deze korte check:
-
Schrijf taken, grenzen en goedkeurmomenten op.
-
Leg betaling, annulering en gebruiksrechten vast.
-
Maak een lijst van mensen, spullen, locaties en gegevens die geraakt kunnen worden.
-
Kies per risico: voorkomen, beperken, zelf betalen of verzekeren.
-
Controleer na groei of je afspraken en dekking nog passen.
Dat laatste punt telt bij je eerste medewerker, een nieuw atelier, duurdere apparatuur of werk in het buitenland. Een polis die paste bij logo-ontwerp vanuit huis hoeft niet te passen zodra je ook winkelinterieurs begeleidt.
Wanneer past een verzekering bij het ondernemersrisico?
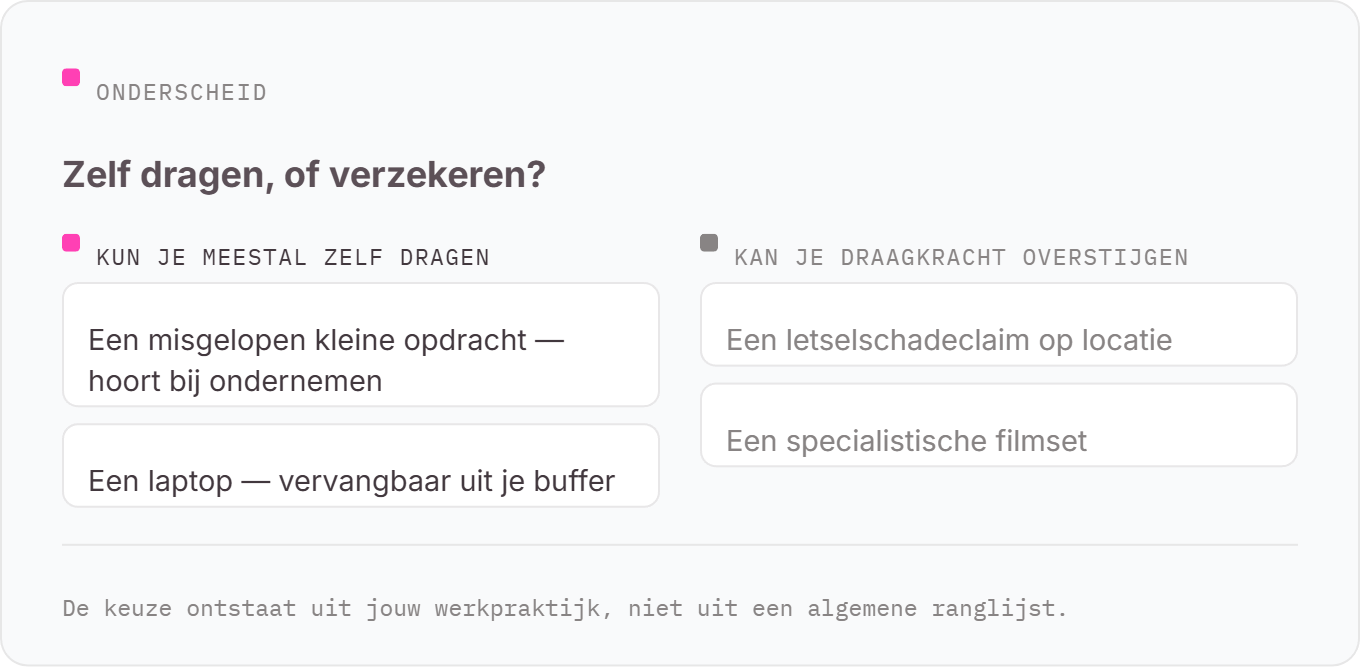
Verzeker niet automatisch alles wat vervelend voelt. Kijk naar twee assen: hoe groot kan de financiële schade worden, en kun je die zelf dragen zonder je onderneming stil te zetten?
Een misgelopen kleine opdracht kun je meestal niet verzekeren en hoort bij ondernemen. Een letselschadeclaim op locatie kan je draagkracht ver overstijgen. Een laptop kun je misschien uit je buffer vervangen; een specialistische filmset niet. De keuze ontstaat uit jouw werkpraktijk, niet uit een algemene ranglijst.
Voor fysieke schade aan anderen is een bedrijfsaansprakelijkheidsverzekering voor creatieve zzp’ers een logische eerste verkenning. Kijk daarbij naar uitsluitingen, eigen risico, verzekerd bedrag en de activiteiten die op de polis staan. Verzekering vervangt je contracten, veiligheidschecks en back-ups niet. Ze neemt een deel over dat je niet verstandig alleen kunt dragen.
Begin met aansprakelijkheid, maar begin bij je werk
Pak één recente opdracht en lees die opnieuw als risicobriefing. Waar werkte je op locatie? Welke spullen waren van een ander? Welke gegevens kreeg je? Wat zou er met je inkomen gebeuren als je een maand uitviel?
Als schade aan personen of spullen het eerste risico is dat je niet zelf wilt dragen, kun je rustig de Oddny-aansprakelijkheidsverzekering bekijken en daarna in de premiecalculator zien wat bij jouw werkzaamheden hoort. Je hoeft niet vanuit angst te kiezen. Je hoeft alleen precies genoeg te kijken.