Aansprakelijkheidsverzekering muzikant: wat dekt een AVB?
De soundcheck loopt uit, de bromtoon in de monitor wil niet weg — en dan vraagt iemand van de locatie naar je verzekeringsbewijs. Je hebt je setlijst, je kabels, je factuur. Maar welk bewijs wordt hier eigenlijk bedoeld?
Een optreden is meer dan de minuten op het podium. Er wordt gesjouwd, aangesloten, gedeeld met techniek en publiek — en overal waar gewerkt wordt, kan iets misgaan. Wie zoekt naar de juiste aansprakelijkheidsverzekering als muzikant, doet er goed aan eerst te kijken naar wat er ter plekke werkelijk kan gebeuren.
De soundcheck loopt uit. Terwijl de technicus nog een brom uit de monitor probeert te halen, vraagt iemand van de locatie om je verzekeringsbewijs. Je hebt je setlijst, kabels en factuur bij je. Maar welke verzekering wil de locatie eigenlijk zien?
Een optreden bestaat uit meer dan de tijd die je op het podium staat. Je bouwt op, verplaatst apparatuur, werkt samen met technici en soms staat het publiek vlak naast je spullen. Daarbij kan iets misgaan: iemand struikelt over een kabel, apparatuur van de locatie raakt beschadigd of een bezoeker loopt letsel op.
Wie zoekt op ‘aansprakelijkheidsverzekering muzikant’ wil vooral weten welke risico’s verzekerd moeten zijn. Daarbij is het belangrijk om onderscheid te maken. Schade aan iemand anders valt niet onder dezelfde verzekering als schade aan je eigen instrumenten of financiële schade door een professionele fout.
Kijk daarom eerst naar wat er tijdens jouw werk daadwerkelijk kan gebeuren. Daarna kun je bepalen welke verzekering daarbij past.
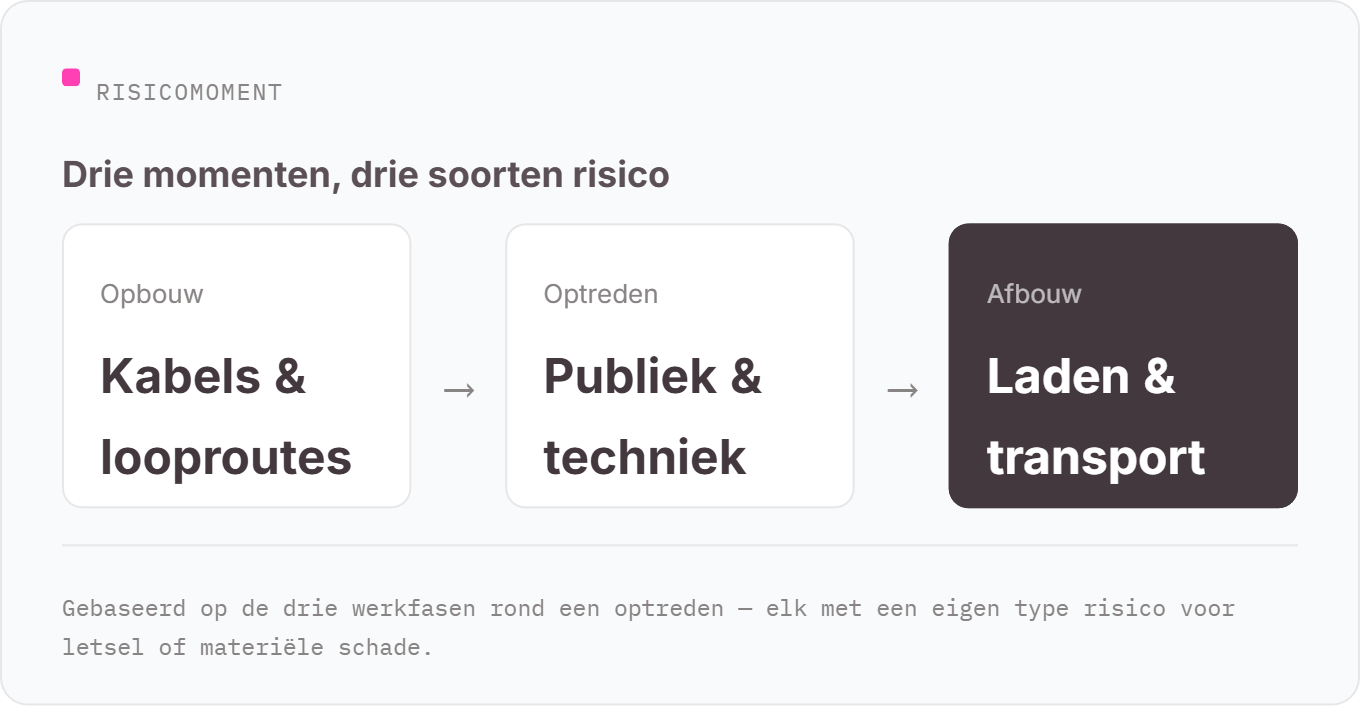
Drie momenten waarop aansprakelijkheid kan ontstaan
Tijdens de opbouw ligt de zaal vaak nog vol beweging. Flightcases rollen, statieven gaan omhoog en verschillende mensen werken tegelijk aan licht en geluid. Stel dat jouw kabel over een looproute ligt en een locatiemedewerker valt. Dat is een herkenbaar voorbeeld van mogelijk letsel door je werkzaamheden. Of jij juridisch aansprakelijk bent en of een verzekeraar betaalt, hangt af van de feiten en voorwaarden.
Tijdens het optreden verschuift het risico naar publiek en gedeelde techniek. Een slecht gezekerd onderdeel raakt een bezoeker, een microfoonstandaard valt tegen een gehuurde vleugel of een rookmachine activeert een systeem van de locatie. Na afloop begint dezelfde beweging opnieuw: afbouw, laden en transport.
KVK omschrijft een bedrijfsaansprakelijkheidsverzekering als dekking voor schade die jij, medewerkers of producten tijdens het werk aan anderen of hun spullen veroorzaken. Daarbij gaat het meestal om letsel, materiële schade en financiële gevolgschade na zo’n ongeval. Een AVB is dus vooral relevant wanneer er fysiek iets gebeurt.
De Oddny-gids over bedrijfsaansprakelijkheid voor creatieve zelfstandigen helpt om die basis eerst te begrijpen.
Wat een AVB op het podium kan beschermen
Een AVB kan binnen de polisvoorwaarden reageren als jouw bedrijf schade aan een ander veroorzaakt. Voor een muzikant, dj of performer zijn dit bruikbare controlevragen:
-
valt letsel van bezoekers en locatiemedewerkers binnen de dekking;
-
gelden opbouw en afbouw ook als verzekerde werkzaamheden;
-
zijn assistenten, bandleden of ingehuurde technici meeverzekerd;
-
past productaansprakelijkheid als je ook merchandise verkoopt;
-
geldt de polis in alle landen waar je optreedt;
-
welk bedrag geldt per claim en per verzekeringsjaar?
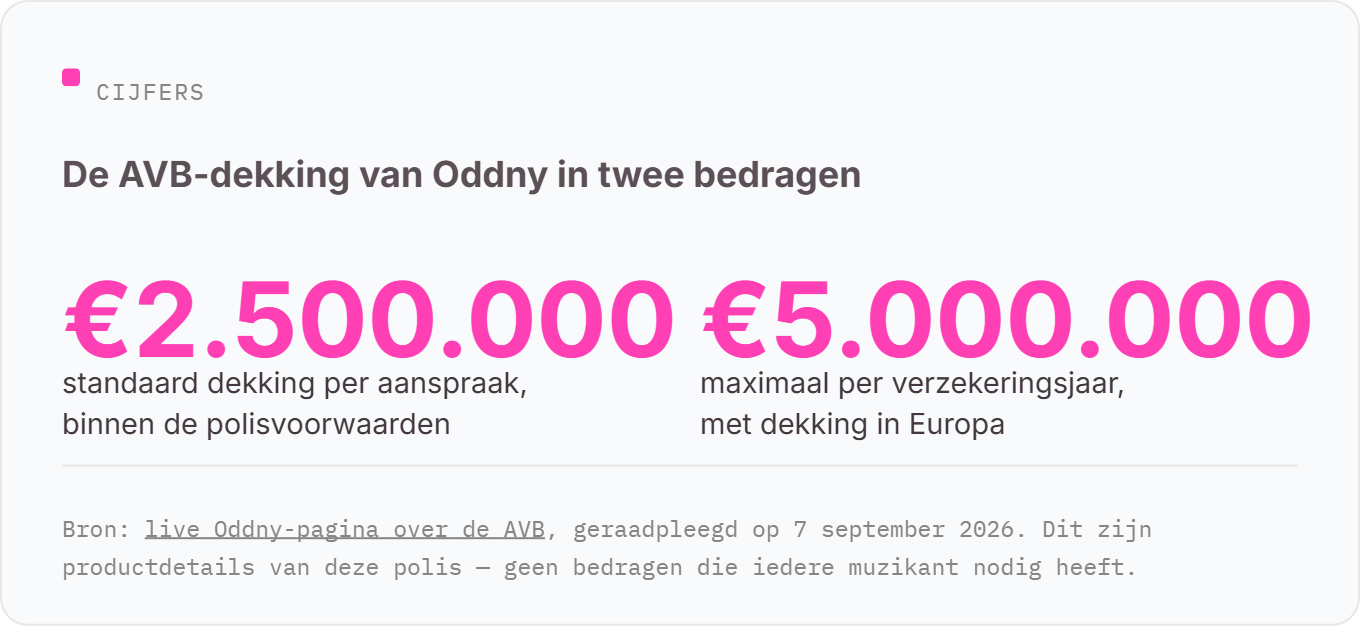
De live Oddny-pagina over de AVB noemt op 7 september 2026 standaard €2.500.000 per aanspraak en maximaal €5.000.000 per verzekeringsjaar, met dekking in Europa en een beoordeling binnen de voorwaarden. Dat zijn productdetails van deze polis, geen bedragen die iedere muzikant nodig heeft. Een opdrachtgever kan een eigen minimumbedrag vragen.
Een AVB is voor de meeste zzp’ers niet wettelijk verplicht. KVK zegt wel dat een opdrachtgever of brancheorganisatie een verzekeringsbewijs kan eisen. Vraag een locatie daarom ruim vóór de speeldatum welk type verzekering en welk verzekerd bedrag in het contract staat. “Verzekering verplicht” is te vaag om op te handelen.
Een beroepsfout is iets anders dan een omgevallen statief
Muzikaal werk kan ook financieel nadeel veroorzaken zonder fysiek incident. Denk aan een producer die een onjuiste technische specificatie oplevert, of een muziekdocent die professioneel advies geeft dat volgens een opdrachtgever schade veroorzaakt. Dat valt niet vanzelf onder een AVB.
KVK maakt het onderscheid helder: een BAV gaat over financiële schade door fouten in advies, ontwerp of berekening; een AVB over letsel en beschadigde spullen door je bedrijf, producten of werkzaamheden. Voor veel live-optredens zal de fysieke AVB-vraag het eerst opkomen. Lever je daarnaast advies, productie of andere professionele diensten, beschrijf die dan apart en vraag of BAV-dekking zinvol is.
Maak het concreet voor de verzekeraar. “Ik ben muzikant” zegt te weinig. Vertel of je solo speelt, een band aanstuurt, lesgeeft, apparatuur verhuurt, producties maakt of eigen evenementen organiseert. Eén beroep kan uit zes verschillende handelingen bestaan.
Je eigen, geleende en gehuurde apparatuur
Een gitaar, controller of kostuum is geen bezit van “een ander” als het van jou is. Schade aan je eigen apparatuur valt daarom normaal gesproken niet onder een AVB. Daarvoor kijk je naar een instrumenten-, inventaris-, elektronica- of andere apparatuurverzekering, afhankelijk van gebruik en voorwaarden.
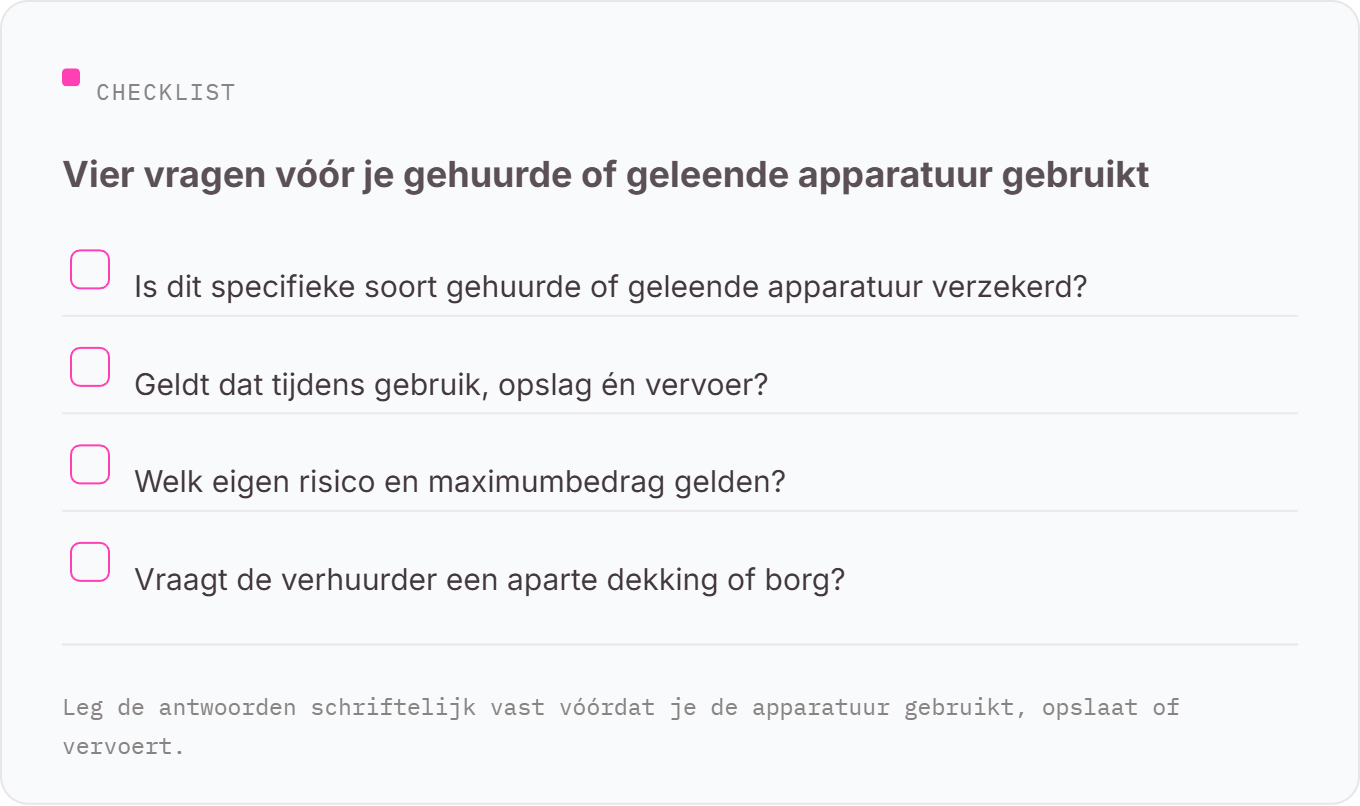
Bij geleende of gehuurde spullen wordt de vraag lastiger. Je gebruikt een versterker van de locatie of huurt voor één avond een draadloze set. Zulke zaken kunnen onder een uitsluiting voor spullen onder je toezicht vallen, soms “opzicht” genoemd. Neem nooit aan dat materiële schade aan anderen automatisch ook gehuurde gear omvat. Vraag schriftelijk:
KVK noemt voor een professionele dj onder meer decks, mixer, controller, speakers, koptelefoon, usb-sticks, laptop en software.
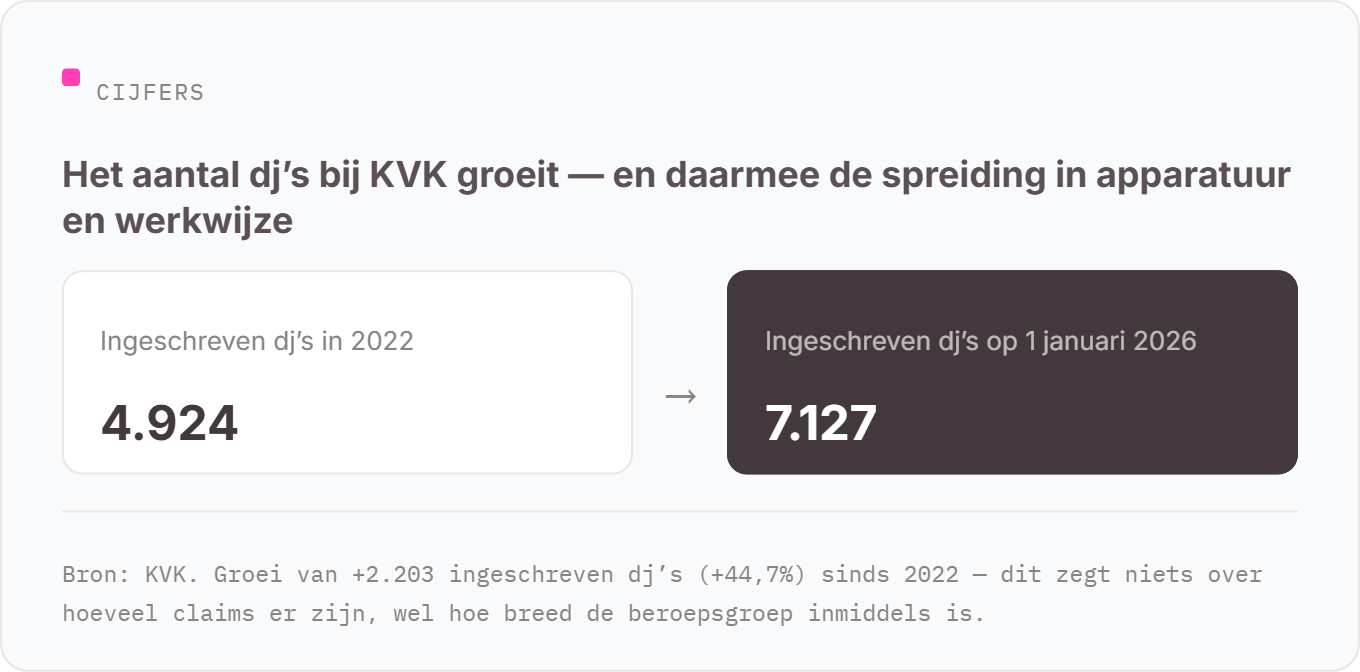
Die groei zegt niets over hoeveel claims er zijn. Ze laat wel zien hoe breed de beroepsgroep inmiddels is, en waarom “dj” alleen nog weinig vertelt over apparatuur of werkwijze.
De Oddny-tool over valkuilen voor zelfstandig muzikanten kan helpen je activiteiten en afspraken breder door te lopen.
Lees het locatiecontract vóór de soundcheck
Bevestig prijs, duur, reiskosten, annulering en technische afspraken per mail of contract. KVK adviseert beginnende dj’s om de prijs per mail te bevestigen, gemaakte afspraken op een rij te zetten en algemene voorwaarden en reiskosten te vermelden. Voeg daar voor aansprakelijkheid vier punten aan toe:
-
wie bouwt welke apparatuur op;
-
wie bewaakt kabelroutes en publieksafstand;
-
wie draagt het risico voor spullen van de locatie;
-
welk verzekeringsbewijs moet wanneer worden aangeleverd?
Let op brede vrijwaringen waarin alle schade rond het evenement bij jou wordt gelegd. Dat een contract verantwoordelijkheid doorschuift, betekent niet dat je polis die verantwoordelijkheid ook accepteert. Laat een onduidelijke bepaling beoordelen en stuur haar zo nodig vooraf naar de verzekeraar.
Werk je met een band of gezelschap, leg dan ook intern vast wie contracteert, wie mensen inhuurt en op wiens naam apparatuur wordt gehuurd. Eén boeking kan meerdere ondernemingen bij elkaar brengen. De polis volgt niet vanzelf de groepsnaam op de poster.
Aansprakelijkheidsverzekering muzikant: doe de soundcheck
Loop vóór je volgende boeking vijf minuten door de route van bus naar podium en terug. Wie loopt waar? Welke spullen zijn van jou, van de locatie of van een verhuurder? Wie werkt namens jouw onderneming? Wat eist het contract?
Leg die antwoorden naast AVB, eventuele BAV en apparatuurdekking. Wil je weten hoe Oddny de AVB voor makers omschrijft, bekijk dan eerst de dekking, grenzen en premie-indicatoren. Past dat bij je werk, dan kun je daarna je premie berekenen.
De zoekvraag “aansprakelijkheidsverzekering muzikant” eindigt dus bij je echte werkroute, niet bij een standaardantwoord. Een goede soundcheck belooft geen foutloze avond. Ze zorgt dat iedereen weet wat er speelt. Met aansprakelijkheid werkt het net zo.